| Google acaba de apostar más fuerte por Anthropic.Alphabet planea invertir hasta 40.000 millones de dólares en la compañía: 10.000 millones por adelantado, 30.000 millones más sujetos al cumplimiento de hitos y 5 gigavatios de capacidad de procesamiento en un plazo de cinco años. Este acuerdo se cerró con una valoración de 350.000 millones de dólares, una fracción del billón de dólares que Anthropic alcanzó esta semana en el mercado secundario.Aunque Claude , de Anthropic, compite directamente con Gemini , Alphabet lo respalda de todos modos porque la capa de infraestructura es más importante que la fidelidad del modelo.Claude se está convirtiendo en uno de los productos clave de la era de la IA, especialmente en programación, y se informa que los ingresos anuales de Anthropic aumentaron de 9 mil millones de dólares a finales de 2025 a 30 mil millones de dólares en abril de 2026. Sin embargo, Google sigue apostando fuerte, porque todos los grandes triunfadores de la IA necesitarán una enorme capacidad de computación, nube y redes para operar a gran escala.Google quiere ganar en ese segmento. El primer trimestre del año fiscal 2026 lo demostró.
primer trimestre del año fiscal 2026
Estado de resultados:
Alphabet acaba de obtener una ganancia teórica de 37.700 millones de dólares por sus inversiones en capital privado, casi tanto como su beneficio operativo total del trimestre. Si ha estado leyendo este boletín con atención, esta cifra no le habrá sorprendido (hablaremos de esto en breve).
| |
Los ingresos crecieron un 22% interanual, hasta alcanzar los 109.900 millones de dólares (superando las previsiones en 2.900 millones). A tipo de cambio constante, los ingresos crecieron un 19% interanual.
Publicidad : 77.300 millones de dólares (+16%).
Búsqueda: 60.400 millones de dólares (+19%).
Anuncios de YouTube: 9.900 millones de dólares (+11%).
Red: 7.000 millones de dólares (-4%).
Suscripciones, plataformas y dispositivos : 12.400 millones de dólares (+19%).
Nube : 20.000 millones de dólares (+63%).
Tendencias de los márgenes:
Margen bruto: 62% (+3 puntos porcentuales interanual).
Margen operativo: 36% (+2 puntos porcentuales interanual).
Servicios (Publicidad y otros): 45% (+3 puntos porcentuales interanual).
Nubes: 33% (+15 puntos porcentuales interanual).
Flujo de fondos:
El flujo de caja operativo de los últimos doce meses fue de 174.000 millones de dólares (+32% interanual).
El flujo de caja libre en los últimos doce meses fue de 64.000 millones de dólares (-47% interanual).
Dado que se prevé que el gasto de capital alcance los ~185.000 millones de dólares en el año fiscal 2026, la mayor parte del flujo de caja operativo de Alphabet se reinvertirá en gastos de inteligencia artificial.
|
Balance:
Efectivo, equivalentes de efectivo y valores negociables: 126.800 millones de dólares.
Deuda a largo plazo: 77.500 millones de dólares.
#213
Alphabet (Google) ampliará capital en 80.000 millones de dólares para impulsar la IA
Alphabet, matriz de Google, llevará a cabo una ampliación de capital de hasta 80.000 millones de dólares (68.723 millones de euros) mediante una serie de transacciones, incluyendo una inyección de 10.000 millones de dólares (8.590 millones de euros) por parte de Berkshire Hathaway, con el objetivo de expandir su infraestructura de IA y su capacidad de cómputo.
En concreto, la compañía ofrecerá hasta 30.000 millones de dólares (25.770 millones de euros) a través de ofertas públicas garantizadas, incluyendo un 50% en acciones depositarias que representan acciones preferentes convertibles obligatorias; y el resto en acciones ordinarias de Clase A y acciones de capital de Clase C.
Asimismo, tienen previsto realizar colocaciones en el mercado a lo largo del tiempo por importe de hasta 40.000 millones de dólares (34.360 millones de euros) para acciones ordinarias de Clase A y acciones de capital de Clase C y que se espera comience en el tercer trimestre de 2026.
Por último, Alphabet ha llegado a un acuerdo para vender 10.000 millones de dólares en acciones a Berkshire Hathaway mediante una colocación privada, que comprende 5.000 millones de dólares (4.295 millones de euros) en acciones ordinarias de Clase A a un precio de 351,81 dólares por acción y otros 5.000 millones de dólares en acciones de capital de Clase C a un precio de 348,20 dólares por acción.
Alphabet tiene previsto utilizar los ingresos netos para fines corporativos generales, incluyendo inversiones de capital para ampliar la infraestructura de IA y la capacidad de procesamiento global
#214
Alphabet (Google) eleva a 84.750 millones de dólares su macroampliación de capital para invertir en IA
Alphabet ha incrementado a 84.750 millones de dólares (72.823 millones de euros) el importe de la captación de capital para impulsar sus inversiones en IA, frente a los 80.000 millones de dólares (68.741 millones de euros) anunciados inicialmente por la matriz de Google.
La macroampliación se llevará a cabo mediante ofertas públicas garantizadas de acciones A y C, así como a través de colocaciones en el mercado a lo largo del tiempo y una inyección de 10.000 millones de dólares (8.593 millones de euros) por parte de Berkshire Hathaway.
Alphabet ha anunciado este miércoles que la oferta de acciones ordinarias de Clase A y acciones de capital de Clase C se incrementó a 18.000 millones de dólares (14.467 millones de euros), desde los 15.000 millones de dólares (12.889 millones de euros) anunciados previamente, mientras que la oferta de acciones depositarias se incrementó a 16.750 millones de dólares (14.393 millones de euros), desde los 15.000 millones de dólares (12.880 millones de euros) anunciados previamente.
Se prevé que la oferta de acciones ordinarias de clase A y acciones de capital de clase C se cierre el 4 de junio de 2026, y la oferta de acciones depositarias se cerrará el 5 de junio de 2026, sujeta a las condiciones de cierre habituales.
Asimismo, la multinacional tiene previsto realizar colocaciones en el mercado a lo largo del tiempo por importe de hasta 40.000 millones de dólares (34.370 millones de euros) para acciones ordinarias de Clase A y acciones de capital de Clase C y que se espera comience en el tercer trimestre de 2026.
Por último, Alphabet llegó también a un acuerdo para vender 10.000 millones de dólares en acciones a Berkshire Hathaway mediante una colocación privada, que comprende 5.000 millones de dólares (4.295 millones de euros) en acciones ordinarias de Clase A a un precio de 351,81 dólares por acción y otros 5.000 millones de dólares en acciones de capital de Clase C a un precio de 348,20 dólares por acción.
Alphabet tiene previsto utilizar los ingresos netos para fines corporativos generales, incluyendo inversiones de capital para ampliar la infraestructura de IA y la capacidad de procesamiento global
El Tribunal de Justicia de la Unión Europea (TJUE) ha confirmado este jueves la multa de 4.125 millones de euros impuesta por la Comisión Europea a la multinacional tecnológica Google por abuso de posición dominante con Android, ratificando así el fallo previo del Tribunal General de la UE y dando la razón de forma definitiva al Ejecutivo comunitario.
El caso se remonta a 2018, cuando la Comisión Europea sancionó a la compañía con una multa de 4.340 millones de euros --rebajada por el TJUE un 5%, a 4.124 millones, en una sentencia de 2022-- por abuso de posición dominante, al imponer a fabricantes de dispositivos móviles y operadores de redes móviles restricciones contractuales a favor de sus herramientas 'Google Search' y 'Chrome'.
En concreto, Google obligaba a los fabricantes a preinstalar las aplicaciones de búsqueda y navegación de la marca ('Google Search' y 'Chrome') como condición para poder obtener una licencia para 'Play Store' y les exigía no vender dispositivos equipados con versiones alternativas a su sistema operativo, Android, no autorizadas por la compañía.
Ahora, con esta decisión, la máxima instancia judicial comunitaria tumba los argumentos de Google y confirma que existía un "sesgo de statu quo" en favor de las aplicaciones preinstaladas, desmontando la tesis de la empresa estadounidense de que se debía únicamente a la calidad de sus servicios.
Asimismo, el TJUE aclara que en los mercados digitales no es indispensable demostrar que las prácticas puedan expulsar a competidores "igual de eficaces" para certificar un abuso, bastando con acreditar que estas conductas restringen la competencia y refuerzan las barreras de entrada.
El fallo también desestima las alegaciones de la compañía respecto a los denominados "acuerdos contra la fragmentación", unos contratos por los que Google condicionaba la concesión de sus licencias a que los fabricantes se comprometieran a no vender dispositivos con versiones de Android modificadas o no autorizadas.
La justicia europea confirma que estas exigencias limitaban de forma ilegal las oportunidades comerciales de los sistemas operativos competidores, por lo que rechaza las "justificaciones objetivas" aducidas por la multinacional con sede en Silicon Valley y mantiene la calificación de infracción única y continua.
De la cuantía total de la sanción, un importe de algo más de 1.520 millones de euros corre a cargo de Alphabet en concepto de su responsabilidad solidaria como sociedad matriz. Al tratarse de un recurso de casación ante la máxima instancia judicial de la UE, esta resolución pone fin definitivamente a la vía judicial.
GOOGLE DEFIENDE QUE YA APLICÓ CAMBIOS
En reacción a la sentencia del TJUE, un portavoz de Google ha lamentado el sentido del fallo y ha asegurado que el tribunal comunitario "no reconoce" la "importante inversión" realizada por la firma para garantizar que su sistema operativo móvil "siga siendo abierto, interoperable y gratuito".
Asimismo, desde la multinacional han recordado modificó sus contratos para cumplir con la decisión inicial de la Comisión Europea "ya en 2018" y que Android "ofrece más opciones para todos y apoya a miles de empresas" y que Google sigue centrado en "la innovación continua" y la apertura para sus usuarios, socios y desarrolladores
"Android ofrece más opciones para todos y apoya a miles de empresas. Esta sentencia no reconoce nuestra importante inversión para garantizar que Android siga siendo abierto, interoperable y gratuito. En cualquier caso, adaptamos nuestros acuerdos para cumplir con la decisión inicial ya en 2018", ha indicado el portavoz
#217
Bruselas impone 890 millones de multa a Google por violar la Ley de Mercados Digitales
La Comisión Europea ha impuesto este jueves una multa de 890 millones de euros por abuso de posición dominante a Google por favorecer a sus propios servicios en las búsquedas realizadas desde su plataforma y por dificultar que otros desarrolladores puedan redirigir a los consumidores a canales de compra alternativos --y con frecuencia más baratos--, en contra de las obligaciones que establece la Ley europea de Mercados Digitales (DMA, por sus siglas en inglés).
"Los mejores productos deben triunfar por su calidad, no porque pertenezcan a la empresa que gestiona el buscador. Además, los consumidores europeos tienen derecho a que los desarrolladores de aplicaciones les informen sobre dónde acceder a las mejores ofertas, incluso cuando el propietario de la tienda de aplicaciones no reciba ninguna comisión", ha defendido la vicepresidenta del Ejecutivo comunitario responsable de competencia, Teresa Ribera, en un comunicado.
Ribera ha explicado así las dos decisiones paralelas por las que Bruselas impone medidas "decisivas pero equilibradas" a la tecnológica estadounidense y que suman la sanción de 890 millones de euros, que corresponde, por una parte, a la ventaja abusiva de sus servicios en los resultados de búsqueda (460 millones) y, por otra, a las barreras para que los desarrolladores de aplicaciones informaran a los usuarios sobre opciones de descarga alternativas a Google Play Store (430 millones).
La vicepresidenta comunitaria encargada de Soberanía Tecnológica, Henna Virkkunen, por su parte, ha detallado que la investigación ha permitido "constatar que Google perjudica a las empresas que ofrecen servicios similares, como compras o deportes, al no otorgarles la misma visibilidad en la Búsqueda de Google".
"También hemos constatado que Google ha restringido a los desarrolladores de aplicaciones la posibilidad de ofrecer ofertas más económicas a los clientes en la tienda de aplicaciones Google Play", ha añadido, para después avisar de que la compañía "debe poner fin a este incumplimiento y abstenerse de repetirlo en el futuro" porque las sanciones anunciadas este jueves envían un "mensaje claro" respecto a que Bruselas "no dudará" en utilizar sus instrumentos "para proteger las oportunidades de negocio e innovación que ofrece la Ley de Mercados Digitales".
La compañía tiene ahora un plazo de 60 días para corregir las irregularidades sancionadas por la Comisión Europea o se expondrá a una nueva sanción periódica por incumplimiento de hasta el 5% de su facturación mundial total
#218
Re: Alphabet (GOOGL): seguimiento de la acción
Otra multa de la UE que NO se va a cobrar jamás... vamos a ver, si esa gente de Bruselas NO paga impuestos y encima viven financiados bajo cuerda por los lobbys
Ni siquiera los FUNCIONARIOS de la UE pagan impuestos. Y dada la grave situación de la deuda francesa y su presión para engordar el presupuesto comunitario y luego recibir la mayoría vía ayudas a los "agricultores" cada vez se van a inventar más y más impuestos "que vienen de Bruselas"
Muy grave todo lo anterior. Los franceses quieren que el resto de países les paguemos sus subvenciones agrícolas con cargo a un presupuesto europeo ENGORDADO artificialmente y cada vez más gravoso para los ciudadanos de la UE y proponen CREAR NUEVOS IMPUESTOS!!!
Alphabet, matriz de Google, obtuvo un beneficio neto de 112.107 millones de dólares (unos 98.000 millones de euros), lo que supone casi cuadruplicar sus ganancias (+298%) en comparación al mismo periodo del ejercicio anterior, debido sobre todo a la revalorización de su cartera de renta variable que suma casi 99.000 millones de dólares (86.800 millones de euros).
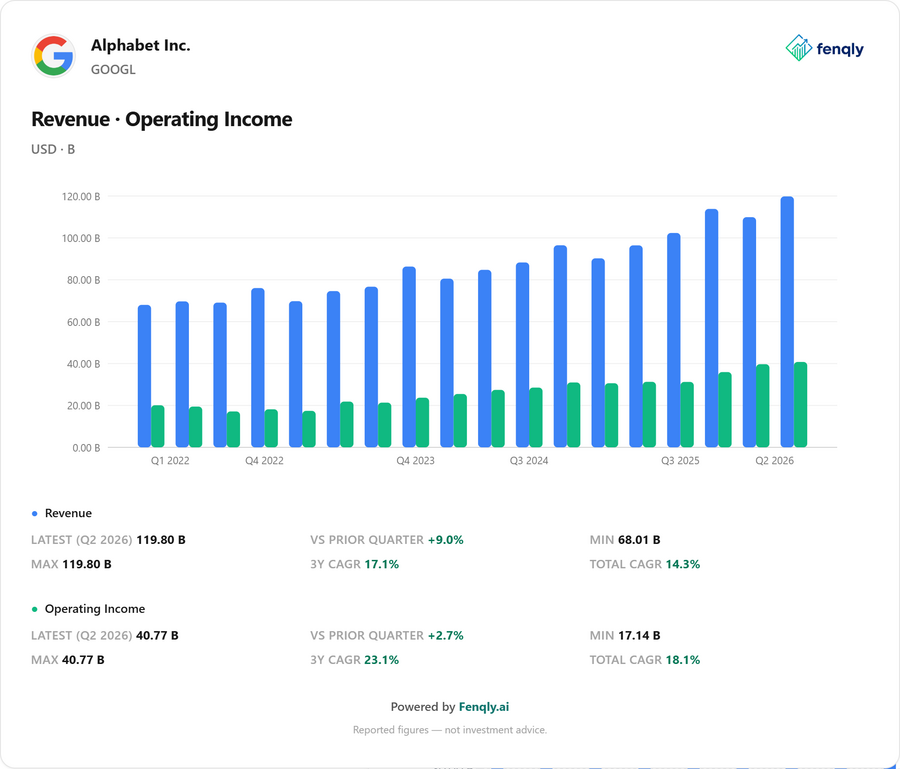
Por su parte, los ingresos de la compañía se elevaron hasta los 119.796 millones de dólares (105.000 millones de euros), un 24% más que hace un año, mientras que los costes y gastos totales alcanzaron los 79.026 millones de dólares (69.280 millones de euros), encareciéndose así un 21%.
De esta manera, la partida de ganancias neta por valoración de acciones e inversiones pasó de los 1.451 millones de dólares (1.272 millones de euros) de hace doce meses a los 99.000 millones de dólares de los últimos tres meses, explicando el impulso del beneficio neto del gigante tecnológico estadounidense.
El beneficio operativo se situó en los 40.770 millones de dólares (35.740 millones de euros), un 40% más, gracias al buen desempeño de los ingresos de la compañía.
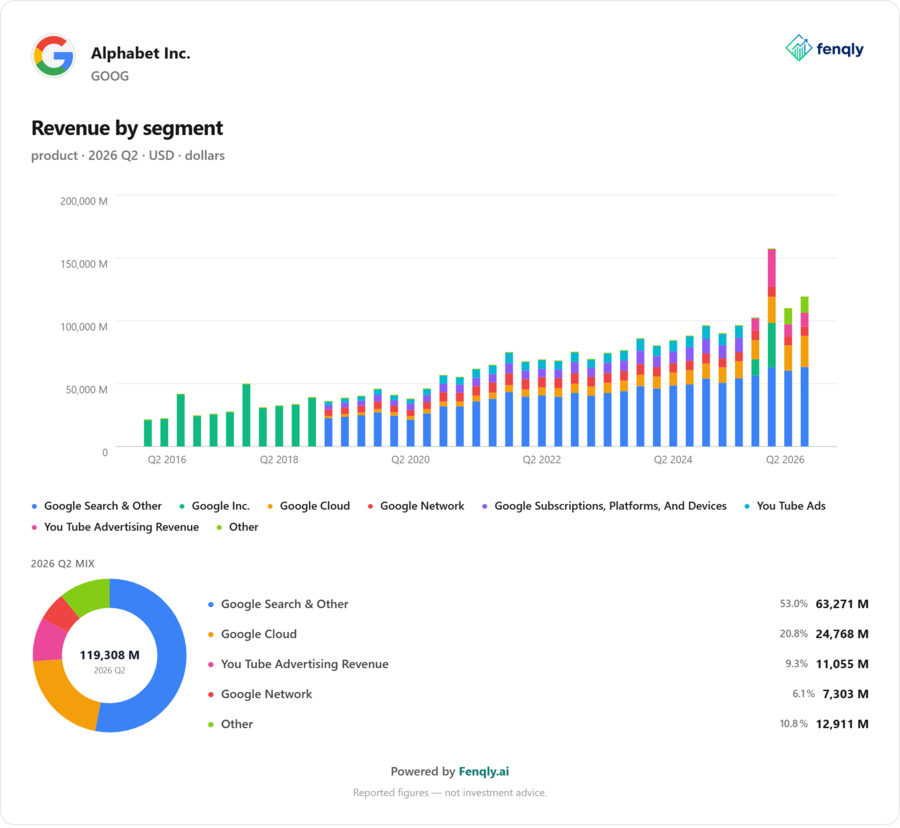
La facturación de los servicios de Google se elevó hasta los 94.540 millones de dólares (82.880 millones de euros), un 15% más. En concreto, los ingresos del negocio de búsquedas aumentaron un 17%, hasta 63.271 millones de dólares (55.466 millones de euros), mientras que la facturación de Youtube aumentó un 13%, hasta 11.055 millones de dólares (9.700 millones de euros) y un 15% en las suscripciones, plataformas y dispositivos, hasta los 12.911 millones de dólares (11.318 millones de euros).
Sin embargo, los ingresos disminuyeron en un 1% en el negocio de redes, hasta 7.303 millones de dólares (6.400 millones de euros).
De su lado la facturación del negocio en la nube aumentó un 82%, hasta 24.768 millones de dólares (21.713 millones de euros).
"Nuestras inversiones en IA están redefiniendo las posibilidades en todos los ámbitos de nuestro negocio", ha aseverado el consejero delegado de la matriz de Google, Sundar Pichai, para añadir que "nuestras populares funciones de IA están impulsando el crecimiento de las búsquedas. Los modelos de Gemini procesan ahora 22.000 millones de tokens de API por minuto y la aplicación Gemini cuenta con 950 millones de usuarios activos mensuales".
"Estos resultados sobresalientes demuestran que nuestro enfoque diferenciado e integral de la IA está generando un valor real y cuantificable para los consumidores, clientes y socios a nivel mundial", ha resaltado
#223
Alphabet (Google) pagará 350 millones por cerrar litigio en Reino Unido sobre cobros excesivos en Play Store
Alphabet, la matriz de Google, ha acordado el pago de 260 millones de libras (350 millones de euros) de manera extrajudicial para acabar con un litigio iniciado por desarrolladores de aplicaciones debido a las altas comisiones cobradas en Play Store.
El acuerdo extrajudicial contempla que Alphabet deberá abonar 160 millones de libras (186 millones de euros) a los afectados y demandantes, que se repartirán según ciertas condiciones, y otros 100 millones de libras (116 millones de euros) para cubrir las costas del juicio.
La demanda, interpuesta en el Tribunal de Apelaciones de Reino Unido, sostenía que el gigante tecnológico aprovechó su posición de poder en el mercado para imponer comisiones abusivas a los desarrolladores de aplicaciones para el sistema operativo Android.
El tribunal británico todavía debe dar el visto bueno al acuerdo extrajudicial en una audiencia prevista para el 15 de septiembre, pocos días antes de que diera inicio el proceso judicial, el próximo 28 de septiembre.
El profesor universitario Barry Rodger, especializado en derecho sobre la competencia en la Unión Europea y Reino Unido, ha liderado esta demanda colectiva que engloba a un importante grupo de desarrolladores británicos.
"Nos complace haber llegado a un acuerdo con los desarrolladores para poner fin a este litigio Seguimos comprometidos con el apoyo a la comunidad de desarrolladores del Reino Unido", ha sostenido la compañía tecnológica en respuesta al anuncio del acuerdo, en declaraciones recogidas por la agencia Bloomberg
"Más allá del círculo virtuoso de datos, la Búsqueda de Google no es un producto que la gente utilice; es un acto reflejo."
#225
Re: Alphabet (GOOGL): seguimiento de la acción
He estado mirando el segundo trimestre de Alphabet (el que cierra el 30 de junio) y el titular engaña.
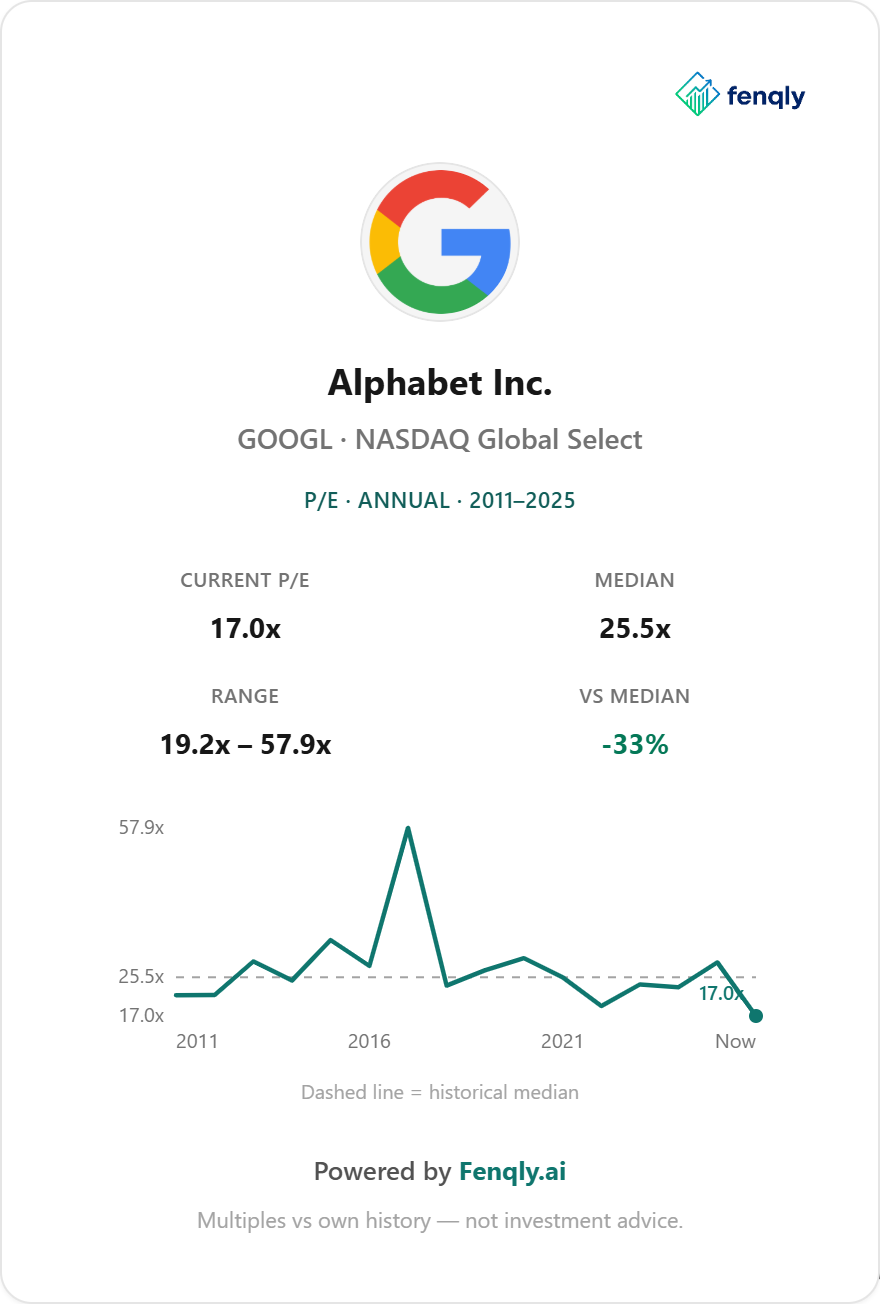
Ingresos de 119.800 millones de dólares. Beneficio neto de 112.200. PER de 16,8 veces. La acción, ahora mismo, a 335 dólares (GOOG), un 18% por debajo del máximo del año (408,61).
Las ventas y el beneficio de explotación van bien. El PER de 17 veces y el beneficio por acción de 9,11 dólares, no. Ahí se cuelan casi 98.000 millones de ingresos que no vienen de buscar en Google ni de Cloud. Y el flujo de caja libre, el de verdad, ha salido negativo.
Cifras de Fenqly (no es consejo de inversión).
El negocio, el de verdad
119.800 millones, un 24% más que hace un año (96.400). No es un trimestre flojo. Es el más alto que tienen en el gráfico.
Lo que yo miraría es el beneficio de explotación: 40.770 millones, un 30% más. El margen operativo pasa del 32,4% al 34%. El bruto, del 59,5% al 61,7%. Han gastado más en I+D (18.200 millones, antes 13.800) y en gastos generales (14.900). Aun así, el beneficio de explotación crece más que las ventas.
Eso es anuncios y cloud. No es un apaño contable.
De dónde salen las ventas
Search (búsqueda y el resto de esa línea): 63.300 millones, +17%. Sigue siendo más de la mitad de la empresa (53%).
Cloud: 24.800 millones, +82%. Hace un año eran 13.600. En este trimestre ya es el 21% de las ventas; el año pasado era el 14%.
YouTube Ads: 11.100 millones, +13%.
La red de anuncios de terceros (Network): 7.300 millones, plano.
Suscripciones, hardware y plataformas: 12.900 millones.
Cloud no le está quitando el sitio a Search en dólares. Search sigue creciendo a doble dígito sobre una base enorme. Lo que cambia es el peso: si Cloud sigue a este ritmo y Search al 17%, cada trimestre Alphabet se parece un poco menos a “solo búsquedas”. A un 21% de las ventas, Cloud ya cuenta.
Network plano, de paso: no todo lo que es publicidad en Google está disparado. El motor es Search y YouTube.
Los 112.000 millones de beneficio
Beneficio neto: 112.200 millones. Beneficio por acción: 9,11 dólares (hace un año, 2,31). En “otros ingresos” han metido 97.980 millones. El año pasado, en el mismo trimestre, eran 2.660.
En el primer trimestre ya habían metido 37.700 millones de esa partida. En los últimos doce meses el beneficio neto se va a 244.000 millones y por eso el PER queda en 16,8 veces. Fenqly tiene una mediana histórica de 25,5 veces. El 16,8 se queda incluso por debajo del rango de 2011-2025 (de 19,2 a 57,9).
No es que de repente Google cotice como una eléctrica. Es que el beneficio del PER está inflado. El PER a futuro, en Fenqly, sale a 22,2 veces. Los analistas, para el tercer trimestre, ponen un beneficio por acción de unos 3 dólares. Los 9,11 de este trimestre no se van a repetir.
Si te olvidas del ruido y te quedas con el beneficio de explotación, la acción está más cerca de 24-26 veces. Ahí ya no parece tirada contra su propia historia. El 17 veces con el beneficio contable yo no lo usaría.
Donde duele: 45.000 millones de inversión y caja libre negativa
La caja que genera el negocio: 39.100 millones, un 41% más. Eso sigue siendo una máquina.
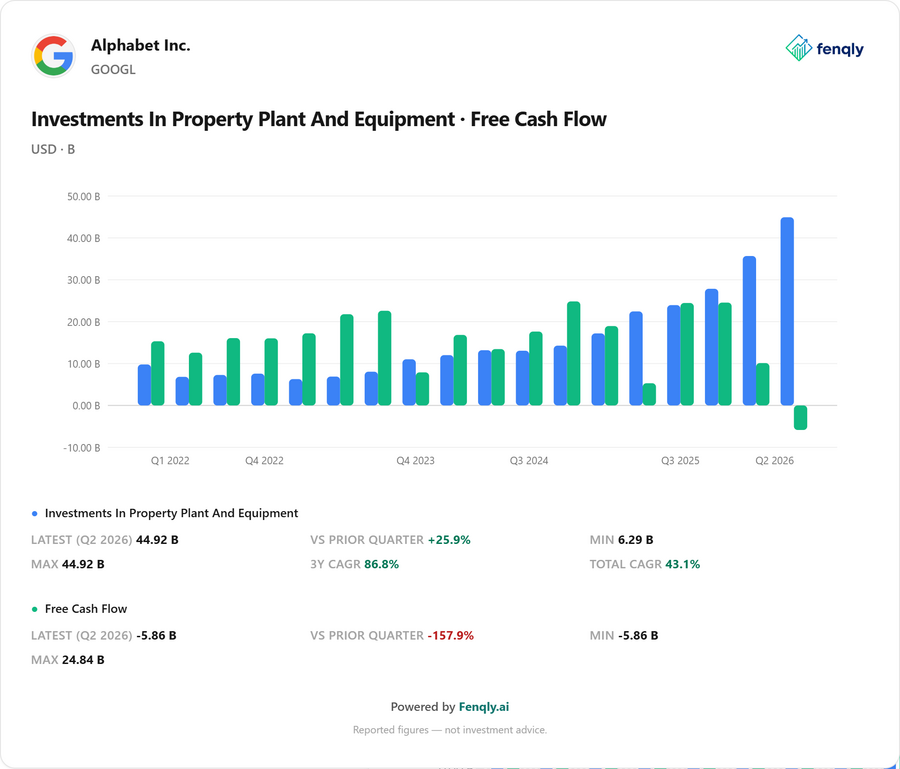
Inversión en inmovilizado (capex): 44.900 millones. Hace un año, 22.400. El doble. En los últimos doce meses se van unos 132.000 millones.
Flujo de caja libre: -5.860 millones. Hace un año, +5.300. El trimestre anterior todavía eran +10.100. No es que deje de entrar dinero. Es que el gasto en centros de datos se ha comido el trimestre.
Para pagar esto han sacado 21.100 millones de deuda neta a largo (en el primer trimestre fueron 29.900). Tienen 242.500 millones en caja e inversiones a corto y 112.800 de deuda. No están ahogados. Están invirtiendo más de lo que genera el trimestre.
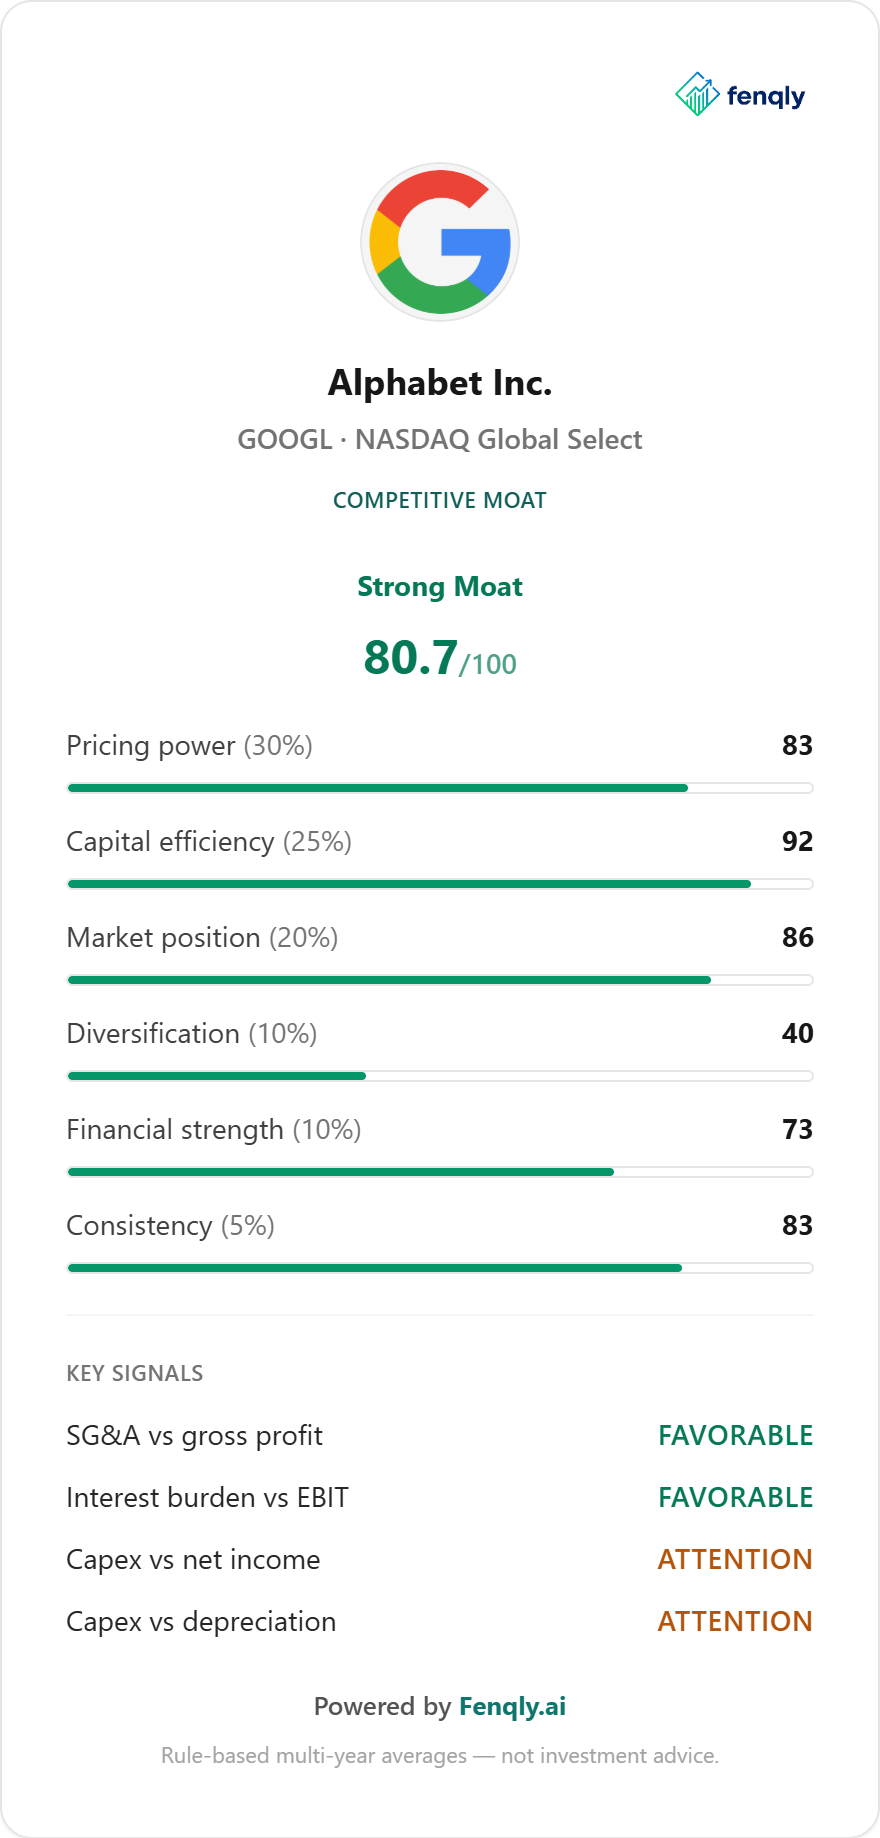
Fenqly les da una ventaja competitiva fuerte (80,7 sobre 100). Los dos avisos en naranja son justo esto: capex contra beneficio neto y capex contra depreciación. El negocio no se ha roto. El ciclo de inversión es bestial.
La rentabilidad por flujo de caja libre, en doce meses, se queda por el 1,3%. Hace unos años esto era parte del argumento de calidad. Ahora el argumento es otro: o esa inversión se nota en Cloud y en los anuncios, o estás pagando más de 4 billones de capitalización por un pico de gasto que no se paga solo.
Cómo lo veo?
El trimestre del negocio es bueno. +24% en ventas y +30% en beneficio de explotación no está nada mal. Search al 17% y Cloud al 82% es lo que mucha gente quería ver.
Lo que no compraría es el cuento de que está a 17 veces. No está. Está a 22-25 veces el beneficio que se puede repetir, con un trimestre de caja libre en rojo y una inversión que ya es el 37% de las ventas del trimestre.
Search no se ha muerto: 63.000 millones, +17%. La duda es si 45.000 millones al trimestre en servidores y centros de datos tienen retorno. Si Cloud sigue así, tiene sentido. Si Cloud se frena y Search se queda andando, has pagado la carrera de la IA con una empresa que, de momento, no está generando caja libre.
A 335 dólares, lejos de máximos, el mercado no está celebrando el beneficio de explotación. Está mirando el capex y no se fía del 17 veces.

 USA