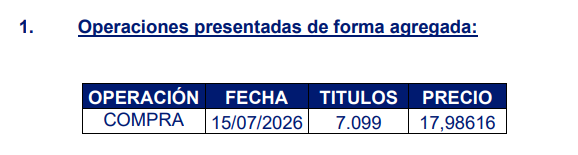
Operaciones realizadas bajo el programa de recompra el 15 de julio de 2026
En ejecución del Programa de Recompra de acciones propias de la Sociedad destinado a implementar el plan global de compra incentivada de acciones para empleados de Fluidra, publicado mediante la comunicación de Otra Información Relevante de fecha 12 de julio de 2023 con número de registro 23562 y prorrogado mediante la comunicación de Otra Información Relevante de fecha 30 de octubre de 2024 con número de registro 31129, con el fin de dar cumplimiento a lo establecido en el artículo 2 del Reglamento Delegado (UE) 2016/1052 de la Comisión, de 8 de marzo de 2016, se informa de que en la Fecha de Adquisición correspondiente al mes de julio de 2026 (15 de julio de 2026), se han llevado a cabo las operaciones que figuran a continuación, todas ellas realizadas en Bolsas y Mercados españoles:
Fluidra obtiene un beneficio neto ajustado de 175 millones hasta junio, un 7% más
Fluidra cerró el primer semestre con un beneficio neto ajustado de 175 millones de euros, un 7% más a moneda constante que el mismo periodo de 2025, mientras que el beneficio neto ajustado por acción ascendió a 0,91 euros por acción, informa este jueves en un comunicado a la Comisión Nacional del Mercado de Valores (CNMV).
Facturó 1.258 millones hasta junio, un 5% más, y Fluidra ha explicado que su desempeño ha sido impulsado por este "crecimiento de las ventas, una gestión disciplinada de costes y una fuerte generación de caja".
El Ebitda ajustado fue de 321 millones, un 6% más, mientras que la ratio de deuda neta sobre Ebitda fue de 2,2x, lo que supone 0,1x menos.
Todas las regiones registraron un crecimiento a moneda y perímetro constantes, con un incremento de las ventas del 5% en Europa, del 4% en Norteamérica y del 3% en el resto del mundo.
Fluidra ha anunciado que este jueves lanza un programa de recompra de acciones por un importe de 40 millones de euros porque, a los niveles actuales de cotización, "representa un uso atractivo del capital y refleja su confianza en el valor del negocio".
ADQUISICIONES
La compañía ha destacado la firma de un acuerdo a finales de julio para adquirir Hydrapro, fabricante francés especializado en el tratamiento del agua con una facturación anual de unos 30 millones de euros, con el fin de impulsar su crecimiento.
También prevé completar la adquisición de Riaan Pool Group, con una facturación anual de aproximadamente 10 millones, durante el tercer trimestre.
Aiper, de la que Fluidra tiene el 27% de acciones, ha registrado un crecimiento del 21% de las ventas durante el primer semestre, "confirmando el potencial de esta plataforma como motor de crecimiento en un segmento especialmente atractivo".
PERSPECTIVAS
La compañía mantiene su 'guidance' para 2026 y prevé, a moneda constante, un crecimiento de las ventas de entre el 3% y el 7%, un margen de ebitda ajustado de entre el 23,3% y el 24,3%, y un crecimiento del beneficio neto ajustado por acción de entre el 4% y el 13%.
El presidente ejecutivo de Fluidra, Eloi Planes, ha explicado que la empresa cierra un "buen primer semestre, creciendo por encima del mercado a pesar de un entorno macroeconómico dinámico".
"Seguimos centrados en ejecutar nuestra estrategia y en invertir para fortalecer el negocio a largo plazo, al tiempo que mejoramos aún más la rentabilidad para crear valor hoy y en el futuro", ha añadido
#459
Re: Fluidra (FDR): Seguimiento del valor
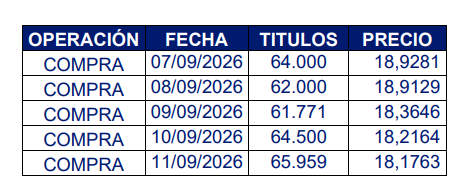
Operaciones realizadas bajo el programa de recompra entre el 7 y el 11 de septiembre de 2026
Fluidra está pasando por un momento más complicado en bolsa. La acción cotiza en torno a los 17,7 euros, cerca de mínimos anuales y con caídas relevantes tanto en el año como a doce meses. El mercado está penalizando la menor tracción del negocio de piscinas residenciales, un sector cíclico que depende bastante del consumo y de la actividad inmobiliaria en sus principales mercados.
En el primer semestre de 2026 el beneficio neto bajó alrededor de un 7%, hasta los 126 millones de euros. Las ventas se han visto afectadas por un entorno más débil, aunque la compañía mantiene el guidance para el conjunto del año: crecimiento de ventas entre el 3% y el 7% a tipo de cambio constante, margen de EBITDA ajustado en la zona del 23-24% y mejora del beneficio por acción. Sigue ejecutando planes de eficiencia y recompras de acciones, y la política de dividendo se mantiene sólida (alrededor de 0,65 euros por título con cargo a 2025, con un payout próximo al 50%).
El balance está controlado y la generación de caja permite seguir invirtiendo y retribuyendo al accionista. A medio plazo, el negocio de equipamiento de piscinas y wellness sigue teniendo un perfil atractivo por la recurrencia de recambios y el crecimiento en soluciones conectadas. Sin embargo, a corto plazo el valor es sensible a cualquier señal de debilidad en la demanda residencial o a retrasos en la recuperación de volúmenes.
En resumen, Fluidra es una compañía de calidad en un nicho con buenas dinámicas estructurales, pero está sufriendo el ciclo bajista típico del sector. A estos precios el dividendo y las recompras ofrecen cierto soporte, y el potencial de recuperación existe si el mercado de piscinas se estabiliza. Para perfiles más pacientes puede resultar interesante; para inversores cortoplacistas la falta de momentum y la sensibilidad al consumo siguen siendo un lastre.