La combinación de tarlatamab y durva mejoró significativamente la supervivencia global (SG), la supervivencia libre de progresión (SLP) y la tasa de respuesta objetiva (TRO) en pacientes con cáncer de pulmón de células pequeñas en estadio temprano (CPPE-ET) de primera línea. La incidencia general de eventos adversos fue comparable entre los grupos. Los eventos de síndrome de liberación de citoquinas (SLC) y síndrome nefrótico inducido por fármacos (SICF) fueron principalmente de grado leve y no se registraron eventos fatales. Estos resultados establecen a tarlatamab + durva como un nuevo tratamiento estándar de primera línea para el CPPE-ET.
El éxito de los datos de tarlatamab en el ESMO 2026 convierte el mercado de mantenimiento del cáncer de pulmón microcítico en un entorno altamente competitivo.
Mientras que el ensayo IMforte ofrecía a PharmaMar/Jazz una vía clara para monopolizar o liderar el salto de la 2ª a la 1ª línea de mantenimiento, la irrupción de tarlatamab con datos sólidos de supervivencia global abre un escenario de coexistencia o división del mercado, donde la decisión médica dependerá de las magnitudes comparativas de eficacia (HR de OS/PFS), la viabilidad logística de administración y la tolerancia del paciente a la toxicidad (CRS). Creo que la situación no cambia, buenos datos y peor logística,creo que pasará como en segunda línea que cohabitaran ambas, pharmamar debe aprovechar su ventaja de estar ya aprobado imforte
1. El coste de un enfermo tratado con IMforte (Lurbinectedina + Atezolizumab)
Este tratamiento se administra cada 3 semanas (21 días) de forma ambulatoria. En 5,4 meses de mantenimiento, el paciente recibe 8 ciclos:
Atezolizumab (1200 mg): Un vial fijo por ciclo cuesta aproximadamente 3.800 €.
Total 8 ciclos: 30.400 €
Lurbinectedina (Zepzelca): La dosis es por superficie corporal (3,2 mg/m²). Un paciente estándar necesita unos 5,7 mg por ciclo (2 viales de 4 mg). Cada vial de 4 mg cuesta unos 5.400 € (10.800 € por ciclo).
Total 8 ciclos: 86.400 €
Coste total en fármacos (IMforte):~116.800 € por paciente.
2. El coste de un enfermo tratado con DeLLphi-305 (Tarlatamab + Durvalumab)
Tarlatamab se administra semanalmente el primer mes y luego cada 2 semanas (Q2W). Durvalumab se da cada 4 semanas (Q4W). En 7,4 meses de mantenimiento, el paciente recibe 14 dosis de Tarlatamab y 8 de Durvalumab:
Durvalumab (1500 mg): Un vial fijo cada 4 semanas cuesta aproximadamente 4.300 €.
Total 8 dosis: 34.400 €
Tarlatamab (Imdelltra - 10 mg): Cada vial de 10 mg tiene un precio de salida de unos 30.000 € por dosis administrada.
Total 14 dosis: 420.000 €
Coste total en fármacos (Tarla + Durva):~454.400 € por paciente.
La cruda realidad de la costo-efectividad
Si ponemos las dos cifras frente a frente para un solo paciente:
Tratamiento con IMforte: ~116.800 €
Tratamiento con Tarlatamab: ~454.400 €
Diferencia de precio:+337.600 € de gasto extra por paciente.
Ahora mira lo que calcula el Ministerio de Sanidad: con esos 337.600 € extra, el beneficio que se obtiene en el estudio es pasar de 5,4 meses sin que el tumor crezca a 7,4 meses (un beneficio neto de 2 meses más de control de la enfermedad).
Para un gobierno, pagar más de 300.000 € de suplemento por paciente para conseguir 2 meses adicionales de freno al tumor rompe cualquier regla de sostenibilidad. Por eso, aunque los médicos exijan Tarlatamab porque la supervivencia global a largo plazo es espectacular (21,1 meses), el Ministerio frena la aprobación y le dice a la farmacéutica: "O me haces un descuento del 70-80% en el precio del biespecífico, o es imposible que el sistema público lo pague".
Coincido. La administracion va a depender del estado de la enfermedad, afectacion del paciente y coste final real. Para una supervivemcia de 2 o 3 meses mas dudo lo de ningun seguro estatal, si fuera de mas de 6 meses puede que algunos se lo planteen. Veremos las ventas. Ahi esta ahora la partida. Datos de ventas y nada mas.
Pues lo lamento, pero yo no estoy ni siquiera mínimamente de acuerdo.
El estudio que tiene una intuición económica razonable —un tratamiento mucho más caro necesita justificar su coste con un beneficio clínico importante—, pero no considero correcto su cálculo final ni la conclusión de que el Ministerio español exigirá necesariamente un descuento del 70–80 %.
Y hay una cuestión especialmente importante... el análisis económico omite precisamente el resultado clínico más potente de tarlatamab, la mejora de la supervivencia global.
Voy por partes.... porque aquí se mezclan precios, eficacia clínica y financiación pública, y cada elemento tiene sus propias limitaciones. Las multiplicaciones del texto son correctas si aceptamos los precios y el número de dosis que propone. El problema es que esos supuestos no están suficientemente justificados.
La aritmética cuadra; eso no significa que los costes reales por paciente sean esos.
Hay tres problemas importantes: - El precio de 30.000 € por vial de tarlatamab parece proceder de un precio comnte al coste que tendría el Sistema Nacional de Salud español. -En España, el precio financiado y los descuentos negociados pueden ser distintos. El Ministerio publica condiciones de financiación para durvalumab que incluyen descuentos adicionales y mecanismos de control del gasto. Los precios citados para atezolizumab, lurbinectedina y durvalumab tampoco deben tratarse automáticamente como el coste neto soportado por el sistema público español. En los medicamentos hospitalarios pueden existir acuerdos y descuentos que no se reflejan en un precio comercial público. -La ficha técnica europea de tarlatamab, establece una dosis inicial de 1 mg, seguida de 10 mg los días 8 y 15 y posteriormente cada dos semanas, hasta progresión o toxicidad inaceptable. El número de dosis utilizado para calcular el gasto también es discutible. La mediana de supervivencia libre de progresión no equivale al tiempo medio de tratamiento de todos los pacientes. Para calcular el gasto esperado por paciente habría que conocer la duración real del tratamiento, las interrupciones, las dosis administradas y, cuando sea posible, el coste neto negociado. El texto afirma que el tratamiento más caro consigue únicamente dos meses adicionales de control de la enfermedad. Esa conclusión no está demostrada.
Los 5,4 meses de IMforte y los 7,4 meses de DeLLphi-305 proceden de estudios diferentes. Además, el tratamiento de comparación tampoco es el mismo: -IMforte compara lurbinectedina más atezolizumab frente a atezolizumab. -DeLLphi-305 compara tarlatamab más durvalumab frente a durvalumab.
Por tanto, restar directamente 7,4 menos 5,4 meses no permite estimar el beneficio adicional de tarlatamab frente a Zepzelca. Y hay una omisión todavía más relevante: el resultado principal de DeLLphi-305 es la supervivencia global.
Resultados de DeLLphi-305
Supervivencia mediana con tarlatamab + durvalumab
21,1 meses Con durvalumab solo 12,7 meses
HR de mortalidad: 0,42. Esto equivale a una reducción relativa estimada del 58 % en el riesgo instantáneo de muerte durante el seguimiento del estudio, no a una reducción del 58 % en la probabilidad absoluta de morir.
Ese resultado no demuestra que tarlatamab sea superior a Zepzelca, porque no se han comparado directamente. Pero sí hace que una evaluación económica rigurosa tenga que considerar el posible beneficio en supervivencia, no limitarse a los meses sin progresión. En España, la evaluación de un medicamento y su financiación pública son procesos distintos. La autorización europea permite comercializarlo para las indicaciones aprobadas, mientras que el precio y la financiación pública se negocian y evalúan a nivel nacional. La decisión puede tener en cuenta la eficacia, la seguridad, las alternativas existentes, la coste-efectividad y el impacto presupuestario. Además, la ficha técnica europea recoge tarlatamab en monoterapia para pacientes con cáncer de pulmón microcítico en estadio extendido que requieren tratamiento después de progresar durante o tras quimioterapia de primera línea. No recoge todavía la combinación de mantenimiento de DeLLphi-305 como indicación aprobada. Por tanto, no debemos presentar como un hecho que España vaya a pagar el precio estadounidense, ni que haya exigido ya un descuento del 70–80 %, ni que haya frenado la financiación de esta combinación por esos motivos. Esto he encontrado preguntando, e investigando un poco. Así que no está claro todavía lo expuesto ni es oro todo lo que reluce. Ademásde que aunque los resultados de ese astract sean MUY buenos, no hay que olvidar quién los financia.... El abstract está financiado por Amgen y AstraZeneca, y reconoce asistencia editorial financiada por Amgen. Vamos a coger con pinzas esos excelentes datos que ha presentado Amgen en ese abstrac preliminar. Y más sabiendo el tipo de honorabilidad del que suelen hacer gala. Eso no quiere decir que a priori, sean unos resultados excelentes.
Lo primero desde luego es alegrarse por los buenos datos del tarla en 1L que van a ayudar a los pacientes. Para la repercusión a Zepzelca y sin conocer la letra pequeña del ensayo del tarla, creo que ya esperábamos unos resultados globales como estos desde hace años, cuando Amgen empezó a publicar los primeros datos de sus fases previas. Y como se pensaba entonces y después se ha visto en la práctica de 2L en USA, esto no es una competición en la que un fármaco gana y se queda todo el mercado. Más bien es que la llegada de varios fármacos está mejorando el tratamiento y pronóstico de la enfermedad en general.
Coste comparativo de los tratamientos.-
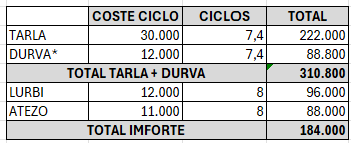
Tomando como referencia el precio bruto en USA, el coste del tratamiento de 1L es:
En mantenimiento, los ciclos de tarla y durva son uno al mes, y los ciclos de atezo y lurbi son uno cada tres semanas.
El coste del tratamiento en 2L:
Tarlatamab: 150.000 dólares (5 ciclos)
Lurbinectedin: 60.000 dólares (5 ciclos)
Opciones de tratamiento.-
1º) Primera opción: Tarla en 1L + Topotecan / retratamiento de platino / lurbi (off-label) en 2L.
Total supervivencia: 21,1 meses
Coste Total Tarla + durva en 1L + Lurbi 2L: 310.800 + 60.000 = 370.800 dólares
2ª) Segunda opción: Imforte en 1L + Tarla en 2L.
No sabemos qué hubiese pasado con la supervivencia general de Imforte si después hubiesen administrado tarla en 2L, porque todavía no estaba disponible. La supervivencia general de Imforte es 13,2 meses sin aplicar tarla después, pero si se aplica tarla en 2L ese pronóstico va a mejorar.
Como aproximación:
Supervivencia sin avance de la enfermedad con Imforte en 1L (mPFS): 5,6 meses
Ambas secuencias de tratamientos incluyen atezo o durva, tarla y lurbi. Van a estar sobre los 20 meses de supervivencia para el paciente, que sumados a los 3 meses de inducción, hacen unos dos años en total. La supervivencia esperada de empezar con tarla en 1L es ligeramente superior pero también lo es el coste. Y por otra parte, la logística de administración también es más exigente en el caso del tarla.
En USA, ambas secuencias de tratamientos van a ser adoptadas y la elección final del oncólogo dependerá de las circunstancias del paciente en cada caso. En ese país el tema de la financiación no es el mayor impedimento, como ya se ha visto en 2L, algo que también facilita el uso off-label de fármacos necesarios mediante la financiación que lleva aparejada su permanencia en guías. Para PHM, creo que habrá mayores ventas en los próximos años en USA.
En Europa, la situación es mucho más incierta por la limitante financiera. Como anunció Besman el otro día, el precio de tarlatamab que Amgen está planteando en Europa es similar al de USA porque ahora están afectados por la política de nación más favorecida de Trump, que supone que si aplican descuentos en otros países, han de aplicarlos también en USA. PHM parece que está más liberada de esta obligación pues en USA vende Jazz y aquí venden ellos. Según Besman, PHM sí está negociando mayores descuentos con respecto a USA.
Pero por otra parte, el uso compasivo u off-label que pueda tener lurbi en 2L no va a ser ni de lejos similar al de USA, y en Europa casi la única opción de ventas lurbi será en 1L por el fracaso de Lagoon. Para PHM, las ventas en Europa todavía dependen de variables que están en curso.
En resumen, buenas noticias para SCLC porque se incrementan las opciones clínicas para los pacientes. Nuevas opciones que son diferentes pero complementarias, más que excluyentes.