
#4417
#4418
Re: Analizando Acerinox (ACX)
@Pavidi, totalmente respetable tu postura. El mercado no está para tomas decisiones a la ligera, y si no lo ves claro, lo mejor es no forzar la máquina. Lo de las plusvalías es tentador, sí, pero a veces por querer rascar unos euros te puedes quedar fuera de un movimiento importante. Yo prefiero esperar a que el precio me dé una señal más definida antes de mover ficha. Un saludo.
#4419
Re: Analizando Acerinox (ACX)
#4420
Re: Analizando Acerinox (ACX)
#4421
Re: Analizando Acerinox (ACX)
@Mohican Totalmente de acuerdo contigo, la sesión de ayer en Acerinox fue cuanto menos curiosa. Ver ese aguante cuando históricamente en contextos parecidos solía caer con ganas, desde luego invita a pensar que algo está cambiando en el valor. Puede ser simplemente un rebote técnico dentro de la tendencia, o quizás haya manos fuertes acumulando. Habrá que seguirla de cerca estos días para ver si confirma o es un espejismo. Un saludo.
#4422
Re: Analizando Acerinox (ACX)
#4423
Re: Analizando Acerinox (ACX)
Acuerdos aprobados por la Junta General de Accionistas de 6 de mayo de 2026
https://www.cnmv.es/webservices/verdocumento/ver?t=%7bc806d5d7-5f36-490d-b034-4535a8e1e6ba%7d
https://www.cnmv.es/webservices/verdocumento/ver?t=%7bc806d5d7-5f36-490d-b034-4535a8e1e6ba%7d
#4424
Re: Analizando Acerinox (ACX)
Acerinox mantiene el pulso en un entorno complicado. En estos primeros días de mayo, la compañía ha presentado ante su Junta de Accionistas unas proyecciones ambiciosas: un potencial de crecimiento de 500 millones de euros en EBITDA a medio plazo, combinando mejoras orgánicas (como las expansiones en NAS y la integración de Haynes), sinergias y su plan Beyond Excellence. Es una apuesta clara por el crecimiento en EE.UU., que ya representa la gran mayoría de sus beneficios.
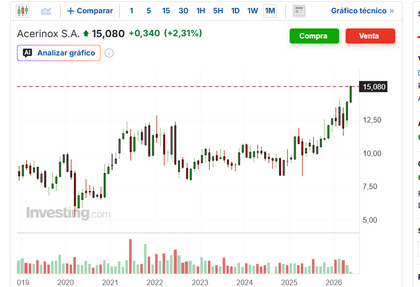
Por el lado positivo, el negocio muestra resiliencia. En el primer trimestre reportaron un EBITDA de alrededor de 102 millones de euros, mejorando respecto al cuarto trimestre anterior a pesar de las incertidumbres geopolíticas y arancelarias. La cotización ha respondido bien en lo que va de año, con subidas notables y un descuento bursátil que algunos analistas ven como oportunidad, sobre todo si logran mayor visibilidad en Estados Unidos (ya sea mediante dual listing o escisión). Además, siguen pagando dividendos atractivos y reforzando su posición en aceros especiales.
Sin embargo, no todo son buenas noticias. El año 2025 cerró con pérdidas netas por extraordinarios y un mercado de acero inoxidable que sigue débil en Europa, con presiones de precios y demanda floja. El impacto del conflicto en Oriente Próximo ha sido limitado (unos 2 millones hasta marzo), pero la logística y los aranceles siguen siendo dolores de cabeza. La integración de Haynes tiene que demostrar que genera las sinergias prometidas sin tensionar demasiado el balance.
En resumen, Acerinox parece bien posicionada para capturar una eventual recuperación del sector en 2026, gracias a su fuerte presencia americana y proyectos en marcha. Es un valor industrial con solidez, pero sigue muy expuesto al ciclo del acero y a factores macro. Los accionistas estaremos atentos a cómo evoluciona el segundo trimestre y si esas proyecciones de crecimiento se van materializando trimestre a trimestre. Buen potencial a medio plazo, pero con la prudencia que exige este negocio.