#1673
Re: Análisis de Miquel y Costas (MCM)
Unos amigos me han pedido mi opinión sobre MCM y no he sabido hacerlo de otra manera. Espero que lectores más avezados corrijan mis inexactitudes.
Desconozco esta empresa porque yo no soy muy amante del sector papelero aunque hay que reconocer que fabrica papeles de alto valor añadido. Sería la excepción de su sector. Lo primero que he hecho es ver lo último que se ha publicado (29 setiembre) que está en:
Son los resultados del primer semestre-2026 con una caída de beneficios del 23%. A mano derecha está el chart, que parece está en caída libre, (motivo: el descenso de beneficios y la ampliación) pero aparenta que se quiere dar la vuelta. Por estos dos motivos su cotización experimentó un descenso muy importante a finales de setiembre, es decir al conocerse el retroceso de sus resultados y al difundirse también que iba a realizar en octubre una ampliación de 1X5 gratis, (dilución del beneficio) del 9 al 22 de octubre.
Una persona que el día 1 de octubre hubiese comprado 1000 acciones, le hubiesen costado 10.600 €, pero el día 7 recibiría 115,40 € de dividendo y el día 22 de octubre tendría 1.200 acciones (por la ampliación de 1X5 gratis). Como cotiza muy cerca de 10, esas 1.200 acciones valdrían 12.000€. La ganancia sería 115,4 de div más 1.400 (12.000-10.600) por la ampliación à total 1.400+115,4=1.515,40 (por una inversión de 10.600), equivalente a una rentabilidad del 14,3% en solo un mes. Pero esto es excepcional. Muy poca gente se hubiera dado cuenta de esta operación el 29 de setiembre cuando anunció el dividendo a cuenta y la ampliación. Hay que ser realistas y a lo mejor esto no vuelve a repetirse. Hay que ir por fundamentales.
He extrapolado los resultados del 1S2026 a FY2026, y me da lo siguiente:
BºNeto=37,5 M€
EBITDA=70 M€
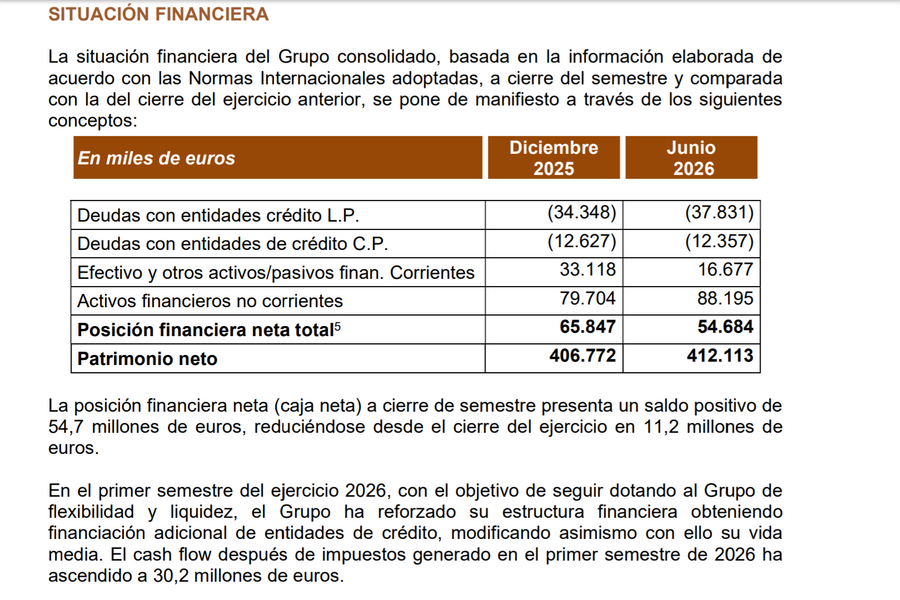
DFN a 30-6= 40 M€
De aquí se deduce que la compañía está poco endeudada pues DFN/EBITDA=0,57 o sea que tiene mucha capacidad de endeudamiento, pero va necesitar hacer uso de esta capacidad para acometer su plan inversor 2027-2029. En esos tres años pretende crecer un 10% cada año. Si lo lograse sería una muy buena inversión, pero ahí está la duda. ¿Lo logrará?. Para detalles sobre este tema de futuro, hay que leer:
BºNeto=37,5 M€
EBITDA=70 M€
DFN a 30-6= 40 M€
De aquí se deduce que la compañía está poco endeudada pues DFN/EBITDA=0,57 o sea que tiene mucha capacidad de endeudamiento, pero va necesitar hacer uso de esta capacidad para acometer su plan inversor 2027-2029. En esos tres años pretende crecer un 10% cada año. Si lo lograse sería una muy buena inversión, pero ahí está la duda. ¿Lo logrará?. Para detalles sobre este tema de futuro, hay que leer:
El PER-2026 a un precio de 10€/accion = 12 (una cifra quizá un poco alta por tratarse de un valor cíclico). Su rentabilidad por dividendo es del 5%. A lo largo del año reparte 4 dividendos y la suma es casi de 0,5 euros, luego la rentabilidad por dividendo a un precio de 10 €/acc es 0,5/10=5%.
En cuanto al volumen de contratación hay que buscarlo en:
https://www.expansion.com/mercados/valores/miquelcostas_M.MCM/historicos.html
https://www.expansion.com/mercados/valores/miquelcostas_M.MCM/historicos.html
No es un volumen de contratación uniforme: un día hace 70.000 titulos y al día siguiente 6.000, aunque predominan estos últimos. Un inversor que quiera comprar 10.000 acc tendrá problemas para adquirirlos en un solo día y lo más importante para venderlos. Tendrá que bajar su precio si quiere ir rápido por necesitar liquidez. Es el único inconveniente junto con la duda de si su plan trienal 2027-2029 va a alcanzar el objetivo de crecimiento del 10% anual. Hay que hacerse con un chart (puede servir el de Selfbank) y detectar figura de vuelta, que creo ya la está haciendo. Por debajo de 10 sería un buen precio de entrada, pero con intención de permanencia, en principio de un año para ver si en 2027 se cumple el plan estratégico. Además habría que situar un stop loss dinamico medio euro por debajo, es decir que al inicio estaría en 9,50. Según el trading view Miquel Costas es compra: https://es.tradingview.com/symbols/BME-MCM/technicals/
Suponiendo que todo el plan inversor 2027-2029 se financiara con deuda (lo peor que podría suceder y es altamente improbable) el ratio DFN/EBITDA sería de 2,4 a finales de 2029, lo cual es una cifra asumible. Lo único que habría que “afinar” es en que los costes financieros no se “coman” los aumentos de beneficio, sobre todo es esta época de alza de los tipos de interés
Lo más probable es que el plan inversor 2027-2029 tenga éxito porque el 2024-2026 ya lo ha tenido.
Basándonos en los datos conocidos de 2026, puede deducirse que el payout de 2027 sería del 54%, cuando lo normal para esta empresa es del 50%, pero no creo que por estos 4 pp vayan a disminuir el dividendo.
Lo más probable es que el plan inversor 2027-2029 tenga éxito porque el 2024-2026 ya lo ha tenido.
Basándonos en los datos conocidos de 2026, puede deducirse que el payout de 2027 sería del 54%, cuando lo normal para esta empresa es del 50%, pero no creo que por estos 4 pp vayan a disminuir el dividendo.